En esta pasada semana, el principal indicador hipotecario, el euríbor a doce meses, se estabiliza en torno al 3,2% de media en octubre, rompiendo la tendencia alcista de los tres meses anteriores. Esta evolución responde a la decisión del Banco Central Europeo (BCE) de mantener los tipos de interés en el 2,5%, aunque los mercados y numerosas entidades financieras consideran probable una nueva subida en diciembre hasta el 2,75%. La institución presidida por Christine Lagarde se enfrenta al difícil equilibrio entre combatir una inflación que sigue elevada (3,8% en septiembre) y evitar un frenazo excesivo de la economía europea. Las tensiones geopolíticas, el encarecimiento energético y la situación fiscal francesa añaden incertidumbre al escenario. Los bancos de la eurozona continúan endureciendo las condiciones para conceder créditos al consumo y préstamos empresariales debido al aumento de riesgos económicos y geopolíticos. Aunque el acceso al crédito hipotecario se mantiene relativamente estable, las entidades muestran mayor cautela ante el deterioro de las perspectivas económicas y el incremento de los costes de financiación.
En materia de protección al consumidor financiero, una importante sentencia del Tribunal de Justicia de la Unión Europea modifica significativamente el tratamiento de las estafas bancarias, a lo que hago referencia en el titular del blog en el día de hoy. A partir de ahora, las entidades financieras deberán devolver de forma inmediata el dinero sustraído mediante transferencias no autorizadas, incluso cuando el cliente haya facilitado sus claves a los delincuentes por engaño. Será el banco quien posteriormente deba demostrar judicialmente una eventual negligencia grave si pretende recuperar las cantidades abonadas. Esta resolución fortalece notablemente la posición de los usuarios frente a las entidades financieras.
Otra preocupación creciente es el acceso al efectivo. Más de la mitad de los españoles afirma haber tenido problemas para utilizar cajeros durante el último año. Las incidencias más frecuentes son cajeros fuera de servicio, falta de efectivo o cierre de oficinas. La situación es particularmente problemática en zonas rurales y municipios sin sucursales bancarias. A pesar del fuerte crecimiento de los pagos digitales y móviles, el 92% de los ciudadanos rechaza una sociedad completamente sin dinero en efectivo y considera importante preservar esta forma de pago por razones de seguridad, privacidad e inclusión financiera.
Los resultados de la banca española siguen siendo extraordinariamente sólidos. Los seis grandes bancos cotizados obtuvieron beneficios récord de más de 29.000 millones de euros entre enero y septiembre. El crecimiento se explica por el aumento de los tipos de interés, la expansión del crédito y el incremento de las comisiones. El margen financiero crece a ritmos superiores al 11%, mientras que la morosidad continúa descendiendo.
 Dentro de este contexto, Banco Sabadell obtuvo un beneficio de 1.376 millones de euros hasta septiembre, prácticamente igualando el resultado del año anterior a pesar de la venta de su filial británica TSB. La entidad incrementa su negocio crediticio, mejora su rentabilidad y anuncia el reparto de 325 millones de euros adicionales en dividendos. Además, continúa reforzando su solvencia y reduciendo la tasa de morosidad.
En todo caso, la principal preocupación económica de los hogares sigue siendo el coste de la cesta de la compra. Aunque la inflación alimentaria se ha moderado hasta el 2,7% interanual, el problema reside en la acumulación de aumentos sufridos desde finales de 2021. Durante este período, los alimentos han subido un 31,8%, mientras que los salarios sólo han aumentado un 20,7%. Esto significa que los precios de los productos alimentarios han crecido un 54% más que las nóminas. La pérdida de poder adquisitivo es especialmente visible en productos básicos como frutas, verduras, lácteos, café, azúcar o pescado. Como consecuencia, muchas familias han tenido que reducir significativamente el consumo de estos alimentos. El gasto real en alimentación continúa un 11,5% por debajo de los niveles de 2021. Las caídas más acusadas se registran en pescado y marisco (-20%), café (-19%), hortalizas (-15,6%), frutas (-12,5%) y carne (-10,5%).
España figura entre los países europeos donde el deterioro de la capacidad de compra en alimentación ha sido más intenso. Sólo Dinamarca, Italia y Estonia muestran una pérdida superior. Esta circunstancia explica que muchos ciudadanos perciban que la inflación real es mayor de la que reflejan las estadísticas generales.
Respecto al empleo público, el Gobierno ha confirmado una subida salarial del 4,5% para los funcionarios a partir de enero de 2027. Esta medida beneficiará a unos 3,5 millones de empleados públicos y forma parte del acuerdo de revalorización salarial firmado con los sindicatos para el período 2025-2028. Para un salario medio del sector público, estimado en unos 3.232 euros brutos mensuales, la subida supondrá aproximadamente 151 euros adicionales al mes.
En materia de pensiones, destaca la futura desaparición progresiva de los beneficios transitorios asociados a la Disposición Transitoria 34ª de la Seguridad Social. Dentro de tres años se aplicarán plenamente los coeficientes reductores de la jubilación anticipada voluntaria. Esto implicará penalizaciones permanentes más elevadas para quienes se retiren hasta dos años antes de la edad legal. Los recortes oscilarán entre el 13% y el 21%, dependiendo de los años cotizados.
Los últimos datos de Eurostat reflejan un empeoramiento de los indicadores sociales en Asturias. La tasa de población en riesgo de pobreza o exclusión social (AROPE) se sitúa en el 22,4%, una cifra similar a la de regiones europeas como Groningen (Países Bajos), Hessen o Saarland (Alemania), e intermedia entre las registradas en las áreas metropolitanas de París (20,9%) y Berlín (24,4%).
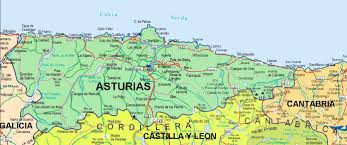
Aunque Asturias mantiene una situación mejor que la media española, que alcanza el 25,7%, se sitúa por encima de la media de la Unión Europea, fijada en el 20,9%. Además, la tasa asturiana ha empeorado 1,5 puntos respecto a 2024, rompiendo la mejoría observada durante los años anteriores. La estadística pone de manifiesto que la vulnerabilidad económica afecta cada vez más también a personas con empleo. Cerca del 13% de los trabajadores asturianos se encuentra en riesgo de pobreza o exclusión social. El problema resulta especialmente intenso entre quienes viven en régimen de alquiler, donde el porcentaje supera el 40%. Según las estimaciones disponibles, alrededor de 228.000 personas en Asturias se encuentran en situación de riesgo de pobreza o exclusión social. La pobreza monetaria afecta al 17,2% de la población y la pobreza severa al 8,8%. Estos datos reflejan que, pese a mantener indicadores relativamente mejores que los del conjunto de España, el Principado continúa enfrentándose a importantes desafíos relacionados con el envejecimiento, los salarios, el acceso a la vivienda y la vulnerabilidad económica de determinados colectivos.
En definitiva, la semana deja tres grandes mensajes: el sistema bancario europeo sigue fortaleciéndose gracias a los tipos de interés elevados, pero el crédito se endurece; las familias continúan sufriendo una importante pérdida de poder adquisitivo debido al encarecimiento acumulado de la alimentación; y Asturias, aunque mantiene mejores indicadores sociales que la media española, muestra un deterioro reciente de la pobreza y la exclusión social que merece atención.
SUSANA ÁLVAREZ OTERO ES CATEDRÁTICA DE ECONOMÍA FINANCIERA Y CONTABILIDAD DE LA UNIVERSIDAD DE OVIEDO E INVESTIGADORA VISITANTE DE LA UNIVERSIDAD DE CAMBRIDGE.
Página web: https://www.unioviedo.es/saotero/
Blog personal: https://catedraticasusanaalvarezotero.blogspot.com/