La semana ha estado marcada por una elevada volatilidad en los mercados financieros. La noticia más relevante ha sido la dimisión inmediata de Jensen Huang como consejero delegado de Nvidia, lo que provocó fuertes caídas en la compañía, que llegó a perder más del 14% en bolsa antes de moderar los descensos. Sin embargo, el impacto sobre el conjunto del mercado estadounidense fue limitado, ya que el S&P 500 logró recuperar terreno y Apple volvió a convertirse en la empresa con mayor capitalización bursátil. El episodio refuerza la idea de que el liderazgo tecnológico global está diversificándose y que la dependencia de los grandes índices respecto a una sola compañía es hoy menor.
Otro factor clave ha sido la caída del petróleo, impulsada por las declaraciones de Donald Trump sobre posibles avances hacia el final del conflicto con Irán. El Brent descendió hasta niveles no vistos desde finales de agosto, acumulando una bajada superior al 24% desde los máximos recientes. Paradójicamente, esta relajación energética coincide con una inflación de la eurozona que ha repuntado hasta el 4%, lo que aumenta la probabilidad de nuevas subidas de tipos por parte del Banco Central Europeo en los próximos meses. Los mercados se encuentran así entre dos fuerzas contrapuestas: menor presión energética pero inflación todavía elevada.
A nivel doméstico, cabe destacar la pérdida de poder adquisitivo y empleo.
En España continúa preocupando la brecha entre salarios y coste de la vida. Según los datos analizados por CC OO, desde 2019 los salarios han aumentado un 24%, mientras que la vivienda se ha encarecido alrededor de un 60%, los combustibles un 74% y los alimentos cerca de un 40%. El sindicato sostiene que parte de la inflación ha sido aprovechada por determinados sectores para ampliar márgenes empresariales, especialmente en energía, refino, alimentación y actividades vinculadas a la vivienda. Esta situación vuelve a poner en cuestión la capacidad de las familias para recuperar plenamente el poder adquisitivo perdido tras las crisis inflacionarias de los últimos años.
 En el ámbito del mercado laboral y de políticas públicas, frente a estas tensiones, el mercado laboral mantiene señales positivas. El turismo sigue siendo uno de los grandes motores de empleo, con 3,25 millones de trabajadores y una aportación que ya representa el 14,2% del empleo nacional. Paralelamente, el Ministerio de Trabajo impulsa una revisión extraordinaria del Salario Mínimo Interprofesional que lo elevaría hasta los 18.000 euros anuales en 2027, una medida respaldada por los sindicatos pero criticada por la patronal, que la considera excesivamente vinculada al calendario electoral
Transformación digital y Administración pública
Las noticias relacionadas con la inteligencia artificial muestran efectos contradictorios. Mientras algunos gobiernos europeos, como el neerlandés, prevén reducir plantillas administrativas gracias a la automatización, la experiencia de los tribunales alemanes evidencia que la IA también puede generar un importante aumento de reclamaciones y expedientes, al facilitar enormemente la elaboración de recursos y demandas. España, por el momento, opta por reforzar las plantillas públicas y aumentar las plazas especializadas en inteligencia artificial, análisis de datos y ciberseguridad.
Sector bancario: riesgos financieros emergentes
Como destaco en el titular del blog en el día de hoya, a nivel financiero, Deutsche Bank ha lanzado una advertencia de gran calado sobre el crecimiento de la denominada «banca en la sombra». Este conjunto de fondos de inversión, hedge funds y entidades de crédito privado ya controla más del 51% de los activos financieros de las economías desarrolladas, superando a la banca tradicional. El temor no es una crisis inmediata, sino que los riesgos acumulados en estructuras menos reguladas y más opacas puedan desencadenar futuras inestabilidades, especialmente en los mercados de deuda pública y crédito privado. El mensaje central es que los riesgos financieros no han desaparecido desde 2008, sino que se han desplazado hacia zonas menos supervisadas. El último informe del Deutsche Bank Research Institute plantea una advertencia significativa sobre la evolución del sistema financiero mundial. Según sus analistas, las reformas regulatorias aprobadas tras la crisis de 2008 lograron reforzar la solidez de los bancos tradicionales, pero no eliminaron los riesgos sistémicos. En lugar de desaparecer, dichos riesgos se habrían trasladado progresivamente hacia ámbitos menos visibles y con una supervisión más fragmentada. En este contexto cobra protagonismo la denominada “banca en la sombra” (shadow banking), un amplio conjunto de fondos de inversión, hedge funds, entidades de crédito privado y otros intermediarios financieros no bancarios que actualmente gestionan más activos que la banca convencional. Para Deutsche Bank, el crecimiento de este universo financiero paralelo constituye uno de los cambios estructurales más importantes de las últimas dos décadas y podría convertirse en el origen de futuras turbulencias económicas. La expansión de este sector ha sido favorecida, en gran medida, por una regulación menos estricta que la aplicada a los bancos comerciales. Mientras las entidades tradicionales están obligadas a mantener elevados niveles de capital, reservas de liquidez y mecanismos de protección para los depositantes, gran parte de los actores de la banca en la sombra operan bajo exigencias regulatorias diferentes. Esta mayor flexibilidad les ha permitido canalizar enormes cantidades de financiación hacia sectores como la tecnología, la inteligencia artificial o el mercado inmobiliario, facilitando inversiones que en muchos casos no habrían obtenido recursos mediante los circuitos bancarios convencionales. Sin embargo, la contrapartida es una menor transparencia sobre dónde se concentra realmente el riesgo y quién asumiría las pérdidas en caso de una crisis. Los datos reflejan con claridad la magnitud de esta transformación. En 2008, los bancos tradicionales concentraban cerca de la mitad de los activos financieros de las principales economías analizadas por el Consejo de Estabilidad Financiera, mientras que las entidades no bancarias representaban una proporción algo inferior. En la actualidad, la situación se ha invertido: los intermediarios financieros no bancarios gestionan más del 51 % de los activos, frente al 38 % de la banca tradicional. Esta evolución implica que una parte creciente del crédito, las inversiones y los riesgos financieros se encuentran fuera de los balances bancarios convencionales. Aunque ello no significa ausencia de regulación, sí supone una supervisión más dispersa y una mayor complejidad para identificar las conexiones que podrían transmitir una crisis de una institución a otra. Entre las principales amenazas señaladas por Deutsche Bank destaca el rápido crecimiento del crédito privado. Los expertos advierten de que este mercado se caracteriza por una notable opacidad, ya que resulta mucho más difícil evaluar la calidad de los préstamos concedidos y determinar quién soportaría finalmente las pérdidas si se produjera una ola de impagos. Un deterioro de la actividad económica, acompañado de tipos de interés elevados, podría afectar a numerosas empresas altamente endeudadas y generar pérdidas significativas para fondos, aseguradoras y fondos de pensiones vinculados a estas inversiones. La posibilidad de restringir temporalmente los reembolsos de los inversores puede evitar retiradas masivas de capital, pero no elimina el problema de fondo: la insolvencia de los prestatarios y la acumulación de pérdidas crediticias. A este riesgo se suma la creciente exposición de los fondos apalancados a la deuda pública, en un contexto en el que los gobiernos mantienen niveles históricos de endeudamiento. Deutsche Bank recuerda que muchos hedge funds financian sus compras de bonos mediante préstamos, de modo que una caída brusca en el precio de la deuda soberana podría desencadenar ventas forzosas en cadena y amplificar la inestabilidad de los mercados. Además, los Estados disponen hoy de menor margen fiscal para intervenir en futuras crisis, ya que gran parte del aumento de la deuda mundial durante la última década procede precisamente del sector público. Por ello, el informe concluye que la ausencia de grandes crisis desde 2008 no debe interpretarse como una desaparición de las vulnerabilidades financieras. Siguiendo la conocida idea del economista Hyman Minsky de que “la estabilidad es desestabilizadora”, los autores sostienen que los riesgos continúan acumulándose, aunque ahora lo hagan en zonas menos visibles del sistema, donde una eventual crisis podría resultar más difícil de detectar y contener a tiempo.
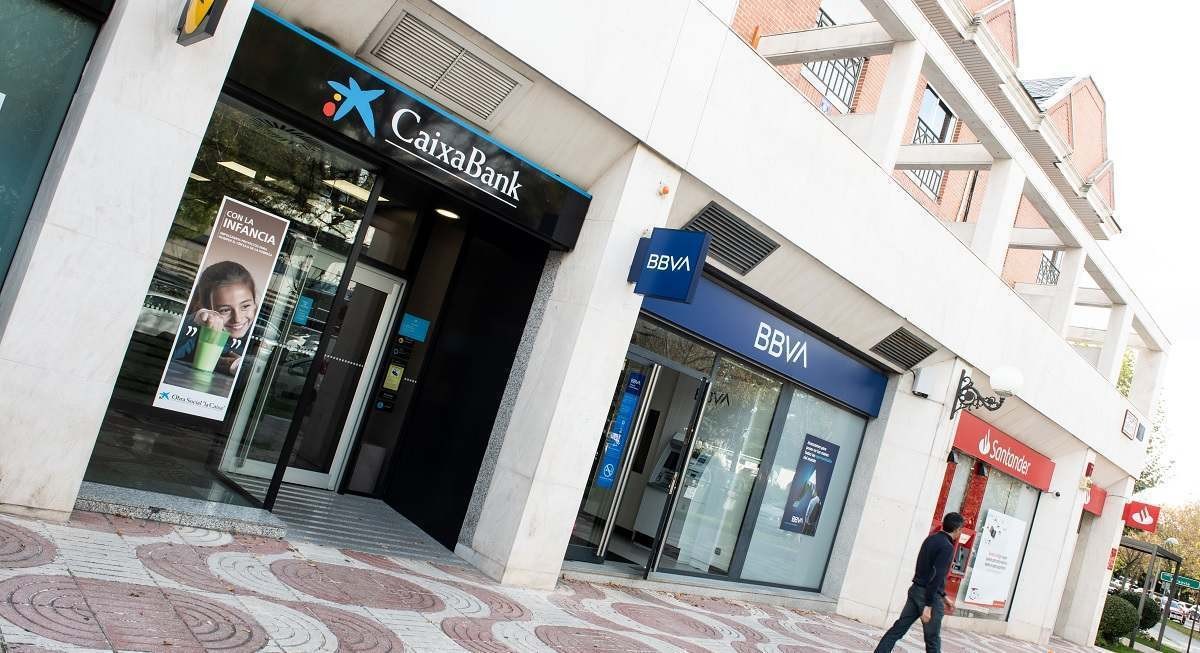 Cabe un inciso también en el tema de reestructuración de la banca española.
En el ámbito bancario nacional, continúa el proceso de ajuste y digitalización. Los seis principales bancos españoles han reducido más de 13.400 empleos y alrededor de 1.180 oficinas en el último año. Santander lidera gran parte de esta transformación mediante su plan One Transformation, mientras entidades como Sabadell también han recurrido a prejubilaciones y reorganizaciones. No obstante, el sector rechaza que la inteligencia artificial esté provocando despidos masivos y sostiene que su principal utilidad es mejorar la eficiencia operativa, en un contexto en el que los beneficios del conjunto de la banca han crecido más de un 15%
 A nivel local, destacan dos asuntos. Por un lado, la situación de los jóvenes que ni estudian ni trabajan sigue siendo preocupante: el 12,1% de la población de entre 15 y 29 años se encuentra en esta situación, una tasa superior tanto a la media española como a la europea. Por otro, continúa el debate sobre la futura tasa turística. OTEA ha manifestado su oposición al impuesto, argumentando que el turismo aporta ya el 9,5% del PIB regional, genera cerca de 47.000 empleos y sostiene una importante actividad económica indirecta. La discusión enfrenta los objetivos de financiación y sostenibilidad defendidos por el Gobierno regional con la preocupación del sector por sus posibles efectos sobre la competitividad turística del Principado.
SUSANA ÁLVAREZ OTERO ES CATEDRÁTICA DE ECONOMÍA FINANCIERA Y CONTABILIDAD DE LA UNIVERSIDAD DE OVIEDO E INVESTIGADORA VISITANTE DE LA UNIVERSIDAD DE CAMBRIDGE.
Página web: https://www.unioviedo.es/saotero/
Blog académico: https://catedraticasusanaalvarezotero.blogspot.com/