En el cierre de mercados de esta semana, el IPC de EE.UU. da vía libre a la Fed y Wall Street apuesta por una sola subida. El IPC estadounidense aumenta un 0,4 % en agosto y un 3,4 % interanual, exactamente lo previsto. La inflación subyacente queda una décima por encima de las expectativas, con un avance mensual del 0,3 %. La gasolina explica más de un tercio de la subida general. Aun así, el mercado interpreta que el dato no incorpora suficientes sorpresas como para obligar a la Reserva Federal a iniciar un ciclo prolongado de endurecimiento monetario. La reacción es, de hecho, la contraria a la que sugeriría una subida de tipos cada vez más probable. Wall Street avanzó desde la apertura en la última sesión semanal, la deuda se estabiliza y el petróleo retrocede, con el West Texas Intermediate (WTI) de nuevo por debajo de los 100 dólares. La lectura parece clara: el mercado acepta una subida que considera prácticamente descontada y centra ahora la atención en si será la única. En Europa, el IBEX 35 sube un 0,91 %, hasta 19.838,50 puntos; el Euro Stoxx 50 avanza un 0,85 % y el DAX alemán, un 0,80 %. La banca impulsa al selectivo español, con Santander ganando un 1,66 %, mientras Inditex cede un 0,95 %.
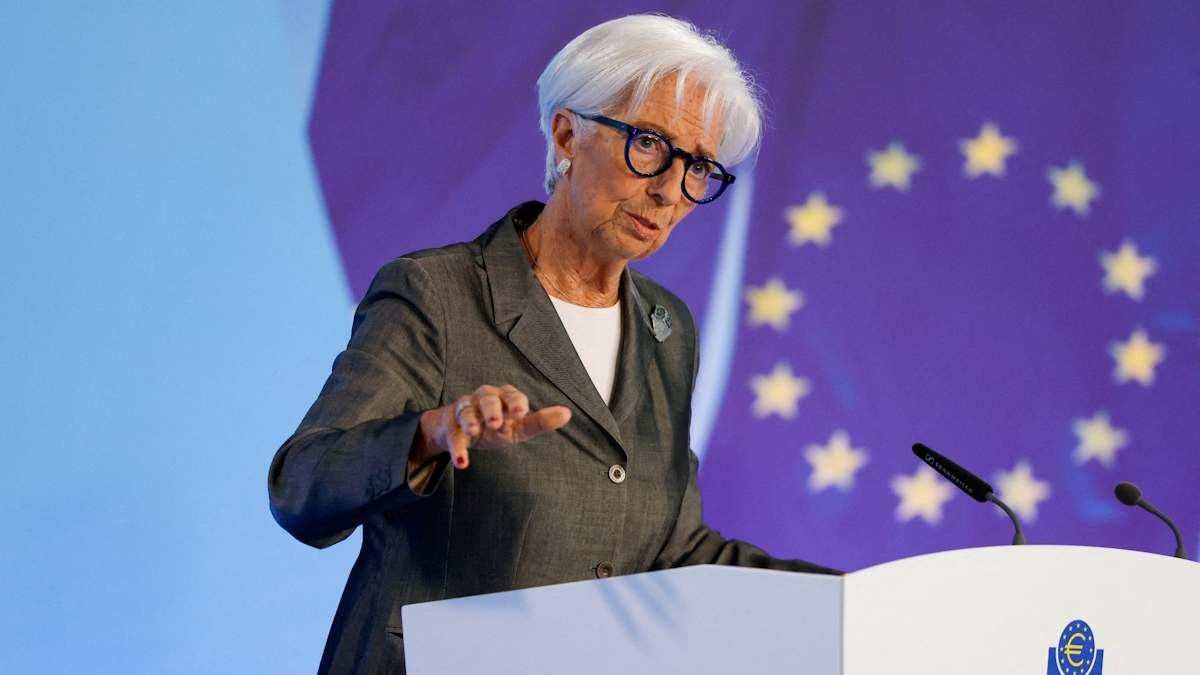
En términos de política monetaria, el BCE ha subido los tipos de interés hasta el 2,5%, pero ir más allá supone traspasar una línea roja y tiene que estar muy bien justificada. Los economistas lo tenemos muy claro esta vez. El Banco Central Europeo (BCE) sube los tipos de interés en 25 puntos básicos hasta dejar la tasa de depósito (la de referencia actualmente) en el 2,5%. Tras la pausa decretada en julio, el organismo con sede en Fráncfort y que celebra su reunión de este mes en Berlín, ha retomado las alzas que emprendió en junio al calor de una inflación que se enciende por momentos a raíz del shock energético por el conflicto en Irán y de una actividad que se ha mostrado más resiliente de lo esperado en la región. Sin embargo, la incertidumbre aparejada a la guerra en Oriente Medio y lo frágil que su extensión temporal puede convierte a la citada resiliencia hacen que haya muchas dudas sobre qué pasos dará el banco central después de septiembre. La decisión de subir los tipos de interés estaba ampliamente descontada incluso antes de tener las últimas cartas sobre la mesa. Una inflación (IPC) de la eurozona que en agosto saltó a su máximo desde septiembre de 2023 con un 3,3% interanual y un crecimiento del PIB del 0,3% trimestral en el segundo cuarto (0,6% incluyendo a Irlanda) han terminado de atar un alza en los tipos oficiales que algunos ven como el inicio de ‘algo más grande’ y otros como una mera ‘subida de seguridad’ de un BCE que no quiere perder credibilidad. Las dudas con lo que ocurra después de septiembre están más que justificadas. La inflación energética tiene visos de seguir percutiendo fuerte y el petróleo ya roza de nuevo los 100 dólares el barril en el Brent sin que se hayan producido ataques de relativa importancia entre EEUU en Irán. Sin embargo, la inflación subyacente no deja traslucir de momento un efecto contagio de los precios energéticos y las presiones salariales parecen contenidas. Al mismo tiempo, hay indicios en la actividad que se miran con lupa: los últimos datos han creado preocupación en torno a la recuperación de la primera economía de la zona euro, Alemania. Además, las nuevas previsiones del personal del BCE revisarán al alza el crecimiento y situarán la inflación subyacente ligeramente por encima del 2% a finales de 2028, incorporando algo más de tres subidas de tipos en total. Como resultado, no puede descartarse una cuarta subida en marzo, aunque esta seguirá dependiendo de cómo evolucione la crisis energética.
A nivel doméstico una mala noticia: España lleva casi 30 años sin converger en productividad con las grandes economías europeas. La brecha con Alemania, Austria o Bélgica se mantiene desde 1990 por el reducido tamaño de las empresas, el peso de los sectores de bajo valor añadido y la debilidad de la inversión. España acumula cerca de tres décadas sin lograr aproximar su nivel de productividad por hora trabajada al nivel de las economías más avanzadas de la Unión Europea. Así se ha puesto de manifiesto en los Encuentros sobre Cuestiones Estructurales de la Economía Española, organizados conjuntamente por el Consejo General de Economistas de España (CGE) y la Fundación de Estudios de Economía Aplicada (Fedea). A pesar de las altas tasas de crecimiento del producto interior bruto (PIB) registradas durante los años posteriores a la pandemia, el proceso de convergencia estructural en eficiencia y valor añadido se mantiene en un estado de parálisis técnica desde mediados de los años noventa. Los datos ilustran con nitidez la magnitud de esta brecha persistente. Tomando la economía de Estados Unidos como referencia base 100 en términos de productividad por hora trabajada, España se sitúa actualmente en torno al 75%, frente a una media del 97% que alcanza el bloque de las siete economías europeas más avanzadas, integrado por Alemania, Austria, Bélgica, Dinamarca, Finlandia, Países Bajos y Suecia. Esta distancia de más de 20 puntos porcentuales no solo no se ha reducido desde 1990, sino que muestra síntomas de enquistamiento. Al respecto, se ha insistido en que “España avanzó en su convergencia con Europa hasta mediados de los años noventa, pero posteriormente su posición relativa se estancó. Tras una mejora parcial entre 2013 y 2019, el acercamiento volvió a frenarse después de la pandemia”. Entre las causas de este frenazo está la severa atomización de las empresas. Las compañías medianas y grandes compiten en igualdad de condiciones y registran niveles de rendimiento prácticamente idénticos a los de sus homólogas en el norte de Europa. No obstante, esto no ocurre con las más pequeñas. Las estimaciones apuntan a que hasta tres cuartas partes de la brecha de productividad que separa a España de Alemania se explican exclusivamente por el efecto composición vinculado al tamaño corporativo. Y la estructura del mercado de trabajo refleja con nitidez este desequilibrio: en el caso español, apenas un 35% de los ocupados desarrolla su actividad en firmas de más de 50 empleados, un porcentaje que se duplica hasta el 66% en el caso alemán. Para superar este escollo es necesario aumentar el tamaño de las empresas. No obstante, el salto exige eliminar las trabas regulatorias que desincentivan el crecimiento de las pymes. Al respecto, los economistas han advertido que es necesario que el Gobierno recorte los plazos y “facilite una asignación eficiente de factores productivos”. A este problema se suma una distribución desfavorable de las horas trabajadas entre los distintos sectores de la economía. El empleo está demasiado concentrado en empresas pequeñas y desconectadas de los mercados internacionales. Otro problema es la falta de inversión, tanto en las empresas como en el Estado. Mientras que en las últimas dos décadas las compañías europeas y estadounidenses han elevado en más de un 50% su gasto en renovar maquinaria, ordenadores y tecnología por trabajador, en España esa inversión productiva apenas ha crecido un 15%. Y el sector público tampoco ha compensado esa distancia: España destina un 2,9% de su PIB a inversión pública, casi un punto por debajo del 3,8% de la media comunitaria. La causa de este abandono responde a un cambio claro de prioridades en las cuentas del Gobierno. Entre 2007 y 2025, el gasto por habitante en pensiones se ha disparado más de un 170% y el gasto corriente de la Administración ha subido un 145%. En la práctica, esto se traduce en que el Estado ha usado los recursos presupuestarios en las prestaciones sociales, dejando en segundo plano las infraestructuras y la tecnología que el país necesita para competir con sus vecinos europeos.
Yendo a lo que destaco en el titular del blog en el día de hoy, la inversión pública española se estanca en mínimos de la UE pese a los fondos ‘Next Gen’. Su porcentaje sobre PIB cerró 2025 en el 2,9% y solo supera el registro propio de Irlanda. Los fondos del plan de Recuperación no hacen despegar la formación de capital. Italia y Francia han registrado incrementos sustanciales desde la pandemia. Los fondos Next Generation tomaron forma como una solución para dar un revulsivo a las economías europeas para paliar el golpe de la pandemia. Su ejecución llega a su fin a finales de este año, sin embargo, pese a ellos, la inversión en España se mantiene en mínimos. La inversión pública española sigue sin despegar pese a la inyección de financiación europea de los últimos cinco años. La formación bruta de capital de las administraciones públicas españolas se estanca entre los niveles más bajos del conjunto de la UE. Así lo reflejan los datos de la oficina europea de estadística, Eurostat, que muestra que la inversión pública en España apenas ha crecido dos décimas entre 2024 y 2025, del 2,7% al 2,9% del PIB y se mantiene en niveles inferiores al 3%, el máximo que se alcanzó en 2023. Se trata no solo de una cifra inferior a la media comunitaria, que se situó en el 3,9% el pasado año, si no que nuestro país ostenta el segundo puesto a la cola de todo el bloque comunitario, solo por detrás del 2,7% que anotó Irlanda en 2025. El dato de Eurostat refleja la inversión pública, lo que se conoce como formación bruta de capital y que se refiere a la inversión más importante del sector público. Se trata del indicador que aglutina la inversión del conjunto de las administraciones públicas en activos fijos como transporte o infraestructuras. El plan de Recuperación postpandemia y los fondos Next Generation asociados estaban llamados a dar un estímulo a la inversión pública desde que se pusieron en marcha en 2021. España contaba con un plan de 163.000 millones de euros distribuidos a partes casi iguales en transferencias y préstamos en condiciones favorables. En la recta final del plan, a tan solo cuatro meses de que se termine el plazo para recibir el último pago, España aspira a recibir un total de 103.000 millones de euros. La cuantía se ha visto reducida sustancialmente por un recorte en la dotación de los créditos que solicitó el propio Gobierno. A la espera de recibir el séptimo y último pago, nuestro país ha recibido hasta 78.000 millones distribuidos en seis tramos. Cabe recordar que España es el segundo mayor receptor de fondos postpandemia de toda la UE, después de Italia. La comparación con los socios comunitarios permite obtener una mejor perspectiva de la situación y entender la dimensión del esfuerzo inversor español. La media comunitaria, a nivel de veintisiete Estados miembro, evolucionó del 3,2% en 2019 al 3,5% en 2020. Desde que se puso en marcha el plan de Recuperación, el dato creció hasta el 3,9% del año pasado. Lo que constata que el periodo posterior a la pandemia acompaña a un aumento del peso de la inversión pública en la economía europea. En el caso español, sin embargo, la evolución de la inversión pública se ha visto más limitada. En 2020, antes de los fondos Next Generation, se situaba en el 2,6% del PIB. La inyección de financiación europea se deja notar de forma muy ligera, con aumentos al 2,7% en 2021 y 2022 para llegar al pico máximo en el 3% del PIB en 2023. La tendencia apunta a la baja en los años posteriores, dibujando una senda descendiente en el 2,7% en 2024 y el 2,9% en 2025. El máximo histórico se registró en el 4,7% de 2010. Por establecer una comparativa con otro país que es el mayor receptor de fondos del plan de Recuperación, Italia, la evolución es mucho más marcada. En 2020, la inversión pública se situaba en el 2,6%. En el año 2021 asciende al 2,8% del PIB para volver a bajar al 2,6% en 2022. Posteriormente el ritmo de crecimiento se acelera para llegar al 3,8% del PIB el pasado año. El tercer mayor receptor de financiación, Francia, muestra diferencias sustanciales. En 2021, la inversión pública equivalía al 3,6% del PIB, y la cifra ha ido escalando de forma progresiva hasta situarse en el 4,4% del PIB el pasado año. Otra de las grandes economías del euro, Alemania, muestra cifras más elevadas que España. Alemania anotó una evolución de la inversión que avanza del 2,9% del 2021 al 3,3% del pasado año. El indicador de Eurostat no permite identificar el origen de los recursos de inversión empleados y, por tanto, conocer al detalle cuánto de esta evolución corresponde a los fondos Next Generation. Lo que si evidencia es que tras varios ejercicios marcados por la disponibilidad excepcional de fondos europeos, la inversión pública española no refleja este estímulo. La situación evidencia que el instrumento desarrollado para hacer frente al golpe de la pandemia y que tenía como uno de sus objetivos impulsar la inversión y modernizar las economías no ha logrado su cometido. La pregunta de fondo es hasta qué punto el impulso de los fondos europeos ha logrado traducirse en un aumento permanente del esfuerzo inversor público español y que pasará cuándo desaparezca esta financiación excepcional.
A nivel empresarial destacar que Inditex cosecha el mejor semestre de su historia tras rozar los 3.000 millones de beneficio. No obstante, Inditex reconoce que algunas de sus tiendas en Oriente Medio se han visto «temporalmente impactadas» por la guerra. El gigante gallego disipa la ralentización de sus ventas con una fuerte campaña que catapulta su cifra de negocio a los 20.000 millones. El negocio de Inditex vuelve hacer gala de su resiliencia. El gigante gallego volvió a firmar nuevos récords en sus resultados del segundo trimestre fiscal -el que va de febrero a julio- impulsado por el tirón del consumo. En concreto, el grupo que preside Marta Ortega cosechó una cifra de negocios de 19.755 millones de euros, un 7,6% más que un año atrás gracias a la evolución satisfactoria tanto en tienda como online que han recibido sus colecciones, según ha plasmado ante la Comisión Nacional del Mercado de Valores (CNMV), esta pasada semana. El dueño de marcas como Zara, Pull&Bear o Massimo Dutti sacó brillo al comportamiento de sus ventas para rubricar un beneficio semestral histórico de 2.980 millones de euros, un 6,8% por encima del mismo periodo del año anterior. Con ello, la compañía amplió su margen bruto un 8,3%, hasta 11.596 millones y apuntaló un 7,8% su Ebitda -el resultado operativo- hasta 5.513 millones. Para su consejero delegado, Óscar Maceiras, estos resultados «ponen de manifiesto la extraordinaria capacidad de nuestros equipos, que en un entorno global muy complejo han conseguido hacer llegar cada día a nuestros clientes en todo el mundo el producto y la experiencia de moda que demandan». Este crecimiento, según desprenden sus cuentas, está sustentado por una exitosa campaña de primavera/verano que permitió a la punta de lanza de su negocio, Zara, elevar un 4,8% sus ventas hasta registrar 13.783 millones de euros en el primer semestre. El resto de las principales enseñas del grupo también experimentaron avances, con Bershka a la cabeza al incrementar su facturación un 16,7%, hasta los 1.678 millones, seguida de Stradivarius, cuyas ventas crecieron un 18,5%, hasta los 1.573 millones. Massimo Dutti, por su parte, elevó un 10,4% sus ingresos, hasta los 988 millones, mientras que Pull&Bear los aumentó un 8,9%, hasta los 1.261 millones. Oysho fue la cadena que registró el mayor crecimiento, del 21,3%, al alcanzar los 472 millones. Por áreas geográficas, Inditex mantuvo prácticamente intacta la fotografía del mismo semestre de 2025, con Europa -sin contar España- como principal mercado, al concentrar el 51,5% de las ventas. Le siguieron América, con un 17,9%, España, con un 15,6%, y Asia y el resto del mundo, que aportaron el 15% restante. En total, el grupo fundado por Amancio Ortega está presente en 215 mercados, en los que mantiene un proceso de optimización de sus tiendas: «El crecimiento del espacio bruto anual en 2026 se estima alrededor del 5%, acompañado por una contribución positiva del espacio a la venta en ese periodo y una fuerte venta online». De cara al segundo semestre, Inditex afronta los próximos meses con buenas perspectivas, después de que sus colecciones de otoño/invierno hayan tenido una buena acogida entre los clientes. Según los datos compartidos por la compañía, entre el 1 de agosto y el 7 de septiembre, las ventas en tienda y online -a tipo de cambio constante- crecieron un 9% respecto al mismo periodo de 2025. La compañía confía en seguir creciendo apoyada en la mejora de su oferta de moda, la atención al cliente y la evolución de sus tiendas, su plataforma online y sus centros logísticos, al tiempo que mantiene su apuesta por la sostenibilidad. En materia de inversiones, Inditex prevé destinar alrededor de 2.300 millones de euros este año para aumentar su capacidad operativa, ganar eficiencias y seguir diferenciando su propuesta. A esta cifra se sumarán cerca de 200 millones de inversión extraordinaria para modernizar y mejorar sus instalaciones corporativas. En paralelo, el grupo continúa ampliando y renovando su red de tiendas. Zara ha abierto nuevas ubicaciones, como la de Los Cabos (México), y ha acometido ampliaciones, reubicaciones y remodelaciones en algunos de sus establecimientos más emblemáticos, entre ellos los de Bond Street, en Londres; Gangnam, en Seúl; y Ostende, en Bélgica. Bershka, por su parte, dio en agosto un nuevo paso en su expansión internacional con la apertura de su primera tienda en Estados Unidos, en Aventura Mall (Miami), donde prevé abrir un segundo establecimiento próximamente. La cadena también reforzó su presencia en Brasil con la apertura de su segunda tienda en el país, en Río Barra, después de estrenarse en marzo en Morumbi, São Paulo.
 En lo que se refiere al mercado laboral español, se darán ¿Luz y taquígrafos en el trabajo? Los límites de la transparencia laboral que promete Díaz. La transparencia en las condiciones de trabajo y los sueldos marcará el otoño de los departamentos de recursos humanos, con muchas dudas sobre hasta dónde llegan las legislaciones que ha aprobado o está negociando en estos momentos el Ministerio de Trabajo y las obligaciones que comportan. No es para menos: la situación política y las fricciones con los agentes sociales y en el seno del propio Gobierno están disparando la incertidumbre. A la espera de que los textos lleguen al Boletín Oficial del Estado, las novedades amplían de forma notable lo que una empresa debe contar a sus trabajadores: explicar el uso de algoritmos, el detalle de los planes de igualdad y de pensiones, criterios de progresión salarial e incluso la brecha salarial. Mucha de esa información deberá facilitarse antes de que el trabajador se incorpore al puesto y constar en el propio contrato, aunque los que ya están en plantilla también podrán solicitarla. El primer paso en esta escalada es la aprobación del Real Decreto por el que se transpone la Directiva UE relativa a unas condiciones laborales transparentes y previsibles en la Unión Europea. El Consejo de Ministros le ha dado luz verde con un retraso de casi cuatro años y de manera parcial. La imposibilidad de sacar adelante un proyecto de ley en el Congreso de transposición obligó a rebajar el rango de una norma que en su versión inicial incluía sanciones y limitaciones claras como las de ampliar con convenio el periodo de prueba. Aun así, la norma será efectiva a finales de septiembre y amplía sustancialmente el catálogo de información obligatoria que debe facilitarse al trabajador en el momento en el que firma el contrato. Aunque también permite los trabajadores en plantilla la soliciten. Antes de que este se incorpore a su puesto, podrá conocer cómo se calculan los conceptos salariales variables y si interviene algún algoritmo, la existencia de un plan de igualdad y la política de conciliación de la empresa, así como las características de los planes de pensiones y el sistema de Seguridad Social que se aplican. También el código del convenio colectivo aplicable y su situación de ultraactividad. Pero la versión inicial, con rango de ley, era más ambiciosa, en tanto que endurecía las sanciones, estipulaba que las empresas tuvieran que comunicar sus vacantes y ampliaba esta serie de obligaciones a todos los contratos, ahora solo a los que superan las cuatro semanas (ya que los de menor duración pueden no ser escritos). Aquí hay un punto de fricción con la directiva, que situaba este límite en función de las horas semanales trabajadas, con un mínimo de tres horas de trabajo a la semana durante cuatro semanas consecutivas. Es decir, la norma española abre un margen más amplio de exención al que los empleadores y los abogados laboralistas prestarán atención en los próximos meses. Lo mismo sucede con otra directiva para la que también se ha cumplido el plazo, la de transparencia retributiva que debería haberse traspuesto a nuestra legislación el pasado 7 de junio, pero también llegará tarde. Aunque en este caso, el retraso será menor, ya que hay un borrado avanzado sobre la mesa. Aquí conviene recalcar que hablamos de una directiva cuyo objetivo es reducir la brecha salarial de género mejoran la información a los trabajadores, pero también los controles sobre esta diferencia de sueldos entre hombres y mujeres. Aquí la novedad es que las empresas de que hayan realizado una auditoria de brecha de género (aquellas con 50 o más trabajadores) tendrán que enviar con una periodicidad anual o trienal según su tamaño, siete indicadores sobre su brecha salarial de género a un nuevo organismo público, la Comisión para el Seguimiento de la Transparencia Retributiva. Ese organismo hará pública la información de forma que permita comparar empresas y sectores entre sí, algo que hasta ahora no existía en España y que sí exige la directiva europea. A esto se suma un refuerzo del derecho de información individual: cualquier trabajador puede pedir por escrito, hasta una vez al año, su retribución y la media de su categoría o de un puesto de igual valor, desglosada por sexo, en cómputo anual y por hora trabajada. En parte esto es algo que ya hacía el registro retributivo, obligatorio para toda empresa española sin distinción de tamaño desde 2020, pero ahora exige un desglose aún más detallado, con inclusión expresa de directivos y altos cargos. El punto más discutible del nuevo texto es el umbral que activa la obligación de justificar una diferencia salarial. La directiva europea prevé que, cuando la brecha entre sexos en una misma categoría de trabajo supere el 5 % y la empresa no la justifique ni la corrija en seis meses, se active automáticamente una revisión conjunta con los representantes de los trabajadores. El real decreto español, en cambio, mantiene ese umbral en el 25% (el que fijaba el Real Decreto 902/2020, de 13 de octubre, de igualdad retributiva entre mujeres y hombres) y la praxis es menos exigente que la que establece la directiva: la empresa debe justificar el dato dentro de su registro retributivo, pero no se activa ninguna revisión conjunta obligatoria.
A nivel local, destacar dos noticias. La primera que los empresarios asturianos rechazan un modelo de financiación que «penaliza a Asturias». FADE explica que aunque el Principado recibirá más recursos en términos netos, la cuestión determinante es el criterio de reparto y sostiene que la comunidad pasará a situarse claramente por debajo de la media de financiación por habitante. La Federación Asturiana de Empresarios (FADE) ha rechazado esta pasada semana el nuevo modelo de financiación autonómica al considerar que rompe con el principio de solidaridad y empeora la posición relativa de Asturias respecto al sistema actual. En un comunicado, la patronal señala que, aunque Asturias recibirá más recursos en términos netos, la cuestión determinante es el criterio de reparto y sostiene que la comunidad pasará de situarse ligeramente por encima de la media de financiación por habitante ajustado a quedar claramente por debajo. Para la organización empresarial una reforma de esta trascendencia no puede estar condicionada por un acuerdo bilateral con una comunidad y reclama un sistema basado en el coste efectivo de los servicios públicos que atienda a factores como el envejecimiento, la dispersión territorial, la estructura demográfica y la orografía. FADE ha respaldado además el voto contrario del Gobierno asturiano en el Consejo de Política Fiscal y Financiera y ha defendido que esta posición se mantenga mientras el modelo ordinario sitúe al Principado en una peor posición relativa que la actual. No obstante, considera adecuada la creación del Fondo de Dinamismo y la reforma del Fondo de Compensación Interterritorial al incorporar factores como la reindustrialización y la despoblación, pero advierte de que un mecanismo pendiente de cuantificación y desarrollo no deben utilizarse para compensar las deficiencias del modelo. Asimismo, FADE ha reclamado la convocatoria de una conferencia sectorial para abordar las bases del nuevo sistema de financiación autonómica con criterios objetivos, transparentes y técnicamente sólidos y con el necesario consenso entre las comunidades.
Por otra parte, Astilleros Gondán bota el mayor buque de su historia, con 120 metros de eslora. La embarcación estará destinada a operaciones de apoyo en proyectos de energías marinas. Astilleros Gondán ha botado esta pasada semana en Asturias el mayor buque construido por la empresa naval en sus más de cien años de historia, un barco de 120 metros de eslora y 23 de manga encargado por el armador noruego Østensjø Rederi. Diseñado por la firma noruega Salt Ship Design, será destinado al sector de las energías marinas y se trata del vigésimo tercer encargo de la compañía nórdica a la entidad asturiana. Equipado con un sistema diésel-eléctrico con seis motores principales de velocidad variable y preparado para funcionar con combustibles alternativos, el barco ha sido diseñado para realizar complejas operaciones de apoyo en desarrollos energéticos marinos. Además, el buque dispone de un área libre en cubierta de 1.400 metros cuadrados, incluido el hangar, y capacidad para alojar hasta 173 personas a bordo. Tras su botadura, el barco afrontará en los próximos meses su fase final de armamento a flote y las posteriores pruebas de mar, de cara a su entrega programada para finales de 2027.
Por descontado, noticias como esta última son fuente de optimismo para la economía de nuestra región. Que sigan así.
SUSANA ÁLVAREZ OTERO ES CATEDRÁTICA DE ECONOMÍA FINANCIERA Y CONTABILIDAD DE LA UNIVERSIDAD DE OVIEDO E INVESTIGADORA VISITANTE DE LA UNIVERSIDAD DE CAMBRIDGE.
Página web: https://www.unioviedo.es/saotero/
Blog personal: https://catedraticasusanaalvarezotero.blogspot.com/