En esta pasada semana, la última jornada bursátil estuvo marcada por un deterioro significativo en los mercados financieros, donde el IBEX 35 sufrió una caída del 2,17 %, su peor sesión desde julio, arrastrado especialmente por el sector bancario. La banca española concentró las ventas más intensas, con retrocesos superiores al 4 % en Caixabank y Sabadell, y superiores al 3 % en Santander, BBVA, Unicaja y Bankinter. Este comportamiento se enmarca en un contexto internacional de creciente tensión en los mercados de deuda, después de que el bono estadounidense a diez años alcanzara el 5,33 %, un nivel no visto desde 2002. El detonante fue el ISM manufacturero de Estados Unidos, cuyo componente de precios sorprendió al alza, reforzando las expectativas de nuevas subidas de tipos por parte de la Reserva Federal. En España, este escenario ha reavivado los temores sobre el posible deterioro del crédito y el aumento de la morosidad, factores que empiezan a pesar más que los beneficios que la banca suele obtener de unos tipos elevados.
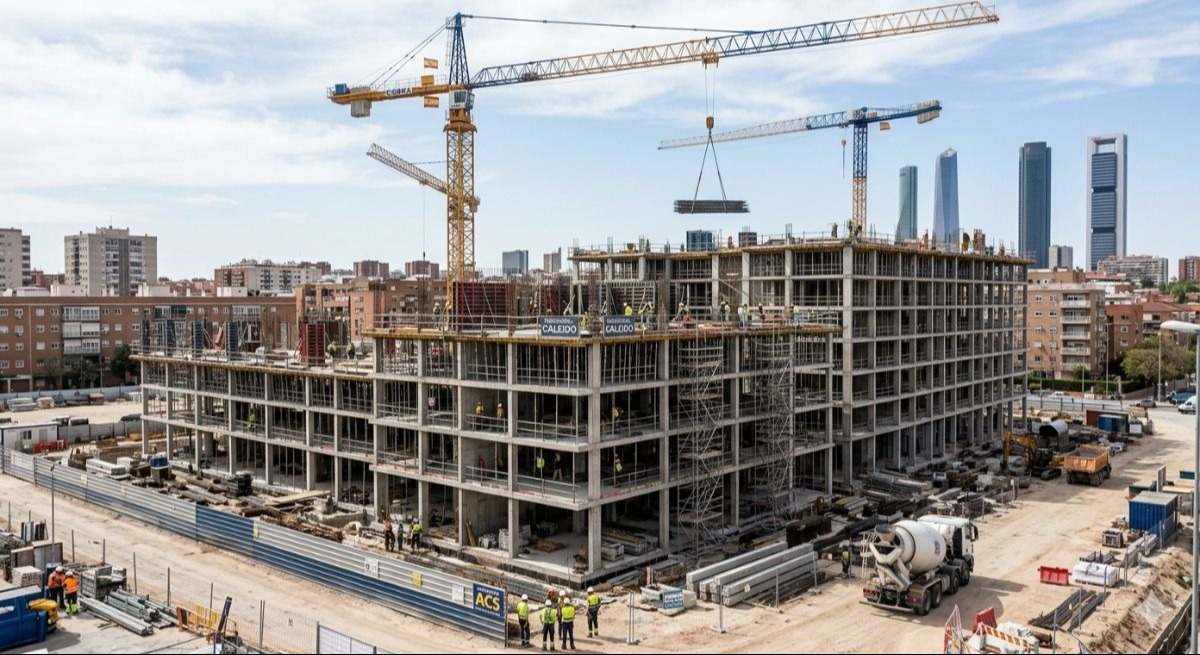
En paralelo, el mercado inmobiliario español continúa tensionado por un desequilibrio estructural entre oferta y demanda. La vivienda usada se ha encarecido un 12,9 % en el último año, un ritmo 74 % superior al de la obra nueva, que crece un 7,4 %. Este fenómeno responde a un déficit acumulado de hasta 750.000 viviendas entre 2021 y 2025, en un país que ha sumado más de 200.000 nuevos hogares al año y ha pasado de 47,4 a 49,8 millones de habitantes en cinco años. La escasez de obra nueva, unida a sus precios más elevados y a los largos plazos de entrega, está desplazando a los compradores hacia el mercado de segunda mano, que concentra cuatro de cada cinco transacciones. Aunque las compraventas han caído un 3 % en los primeros siete meses del año, los expertos no anticipan bajadas de precios, sino una moderación del ritmo de crecimiento. El gran cuello de botella es la falta de suelo urbanizable, cuya solución depende de una reforma de la Ley del Suelo que lleva cuatro años bloqueada en el Congreso, pese a sucesivos intentos de PSOE y PP.
El mercado laboral español también muestra señales de enfriamiento en un contexto de inflación creciente. El IPC ha escalado al 4,9 % en septiembre, mientras los salarios ofertados en los anuncios de empleo apenas crecen un 3,6 %, lo que implica una pérdida de poder adquisitivo para quienes cambian de trabajo. Las ofertas publicadas han caído un 12 % desde marzo y los anuncios nuevos un 15 %, la mayor caída desde que existen registros. Las vacantes del INE también retrocedieron un 5 % en el segundo trimestre, especialmente en los servicios. Sin embargo, la contratación sigue creciendo: entre marzo y agosto se firmaron un 6,6 % más contratos que el año anterior, impulsados por modalidades indefinidas que no siempre pasan por portales de empleo. La negociación colectiva tampoco compensa la inflación: los convenios suben de media un 3,04 %, más de un punto por debajo del IPC. El resultado es un escenario inédito en el que las empresas publican menos ofertas, los salarios ofertados crecen por debajo de los precios y la contratación continúa al alza, generando una pérdida de poder adquisitivo difícil de evitar.
En otro orden de cosas, el sistema eléctrico español ha recurrido de forma intensiva al Servicio de Respuesta Activa de la Demanda (SRAD), con siete activaciones desde julio, un récord histórico. La última movilizó 943 MW, el 53 % de la capacidad disponible, para reforzar las reservas del sistema ante insuficiencias de regulación terciaria. La frecuencia de activaciones contrasta con años anteriores: cuatro en 2024 y ninguna en 2025. La mayor utilización del SRAD sitúa la flexibilidad de la demanda en el centro de la operación eléctrica y evidencia tensiones crecientes en la gestión del sistema.
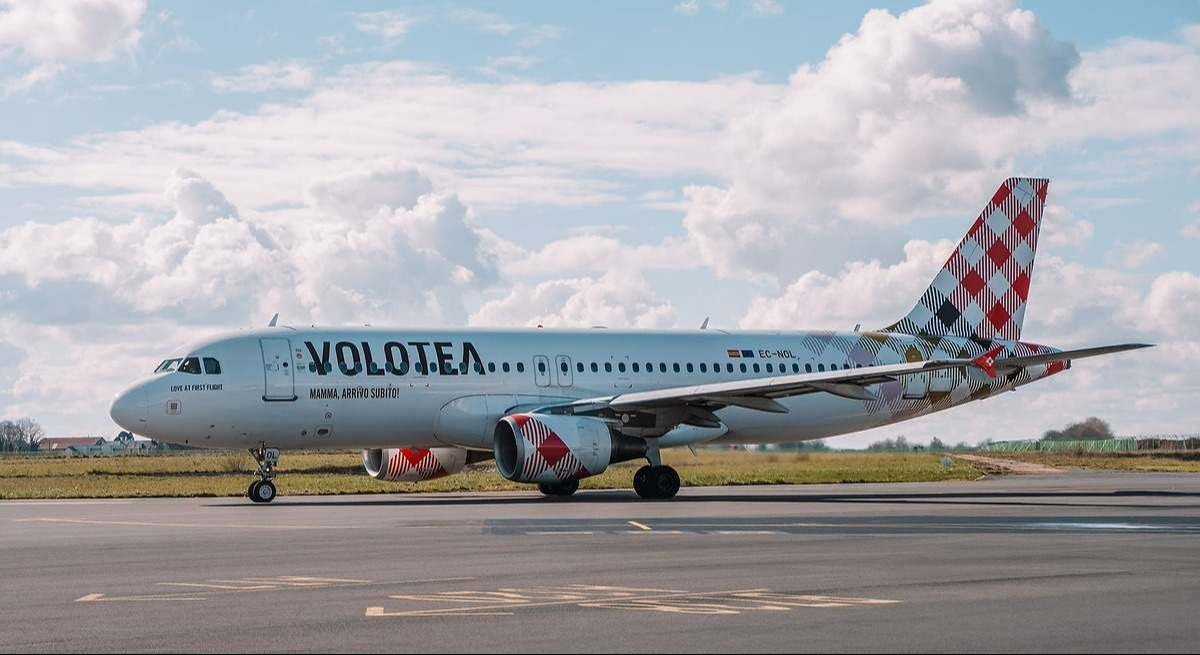
Junto a Volotea, el documento recoge también la evolución de otras empresas como Nextil, que ha disparado su beneficio un 259 % y duplicado ingresos en el primer semestre, y el desempeño de Izertis, que aunque es una compañía asturiana, tiene impacto nacional. Izertis ha alcanzado ingresos de 98,1 millones en el primer semestre, con un crecimiento del 25,8 %, y ha reforzado su posición mediante adquisiciones estratégicas en el ámbito tecnológico. Su plan de expansión prevé llegar a 500 millones de ingresos en 2030, consolidándose como una de las consultoras digitales de referencia en España.
En el ámbito asturiano local, la cuestión más destacada es la decisión de ArcelorMittal de paralizar durante una semana la acería de Gijón debido a la caída de la demanda y al impacto de las nuevas medidas comerciales de la Unión Europea. La parada afecta especialmente al Tren de Alambrón, integrado en la división de Productos Largos, y se produce en un momento de incertidumbre para la siderurgia regional, que depende de la evolución de los mercados internacionales y de la política comercial europea. La planta de Veriña, una siderúrgica integral, continúa operativa, pero la interrupción temporal refleja la fragilidad del sector en Asturias.
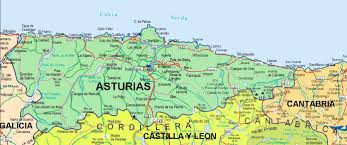
La región también se ve afectada por la situación energética nacional. La gasolina ha alcanzado los 2 euros por litro en la mayoría de estaciones, y se han registrado episodios de escasez de suministro vinculados a retrasos en los barcos que abastecen El Musel. Los pequeños distribuidores denuncian que, mientras las petroleras obtienen beneficios elevados, ellos soportan una vigilancia intensa por parte de la CNMC y sufren las consecuencias de los retrasos logísticos. La finalización de los descuentos fiscales al combustible el 30 de septiembre añade presión sobre los consumidores asturianos, que ven cómo la región, pese a ser un nodo estratégico de almacenamiento, experimenta problemas de abastecimiento y carece de estadísticas públicas sobre existencias.
Asturias aparece también, como se ha indicado, en el contexto empresarial a través de Izertis, cuya expansión nacional e internacional refuerza el papel de la región en el sector tecnológico. Aunque la actividad de Volotea en Asturias no se menciona como afectada directamente, la reducción de flota y rutas prevista en su reestructuración podría tener implicaciones futuras para la conectividad aérea del Principado.
SUSANA ÁLVAREZ OTERO ES CATEDRÁTICA DE ECONOMÍA FINANCIERA Y CONTABILIDAD DE LA UNIVERSIDAD DE OVIEDO E INVESTIGADORA VISITANTE DE LA UNIVERSIDAD DE CAMBRIDGE. Página web: https://www.unioviedo.es/saotero/
Blog personal: https://catedraticasusanaalvarezotero.blogspot.com/